MEI para personal trainer: pode ou não pode?
MEI para personal trainer: por que a resposta costuma ser não, os riscos de abrir MEI em outra atividade e as alternativas para formalizar com o contador.
“Abre um MEI, é barato e resolve.” Todo personal trainer já ouviu esse conselho de um amigo, de um aluno ou de um vídeo na internet. A ideia é tentadora: guia mensal de valor fixo, CNPJ em poucos minutos e nota fiscal para a academia ou para o aluno que pede.
O problema é que o MEI não está aberto a qualquer atividade. Ele tem uma lista fechada de ocupações permitidas, e profissões regulamentadas, como a Educação Física, costumam ficar de fora. Abrir um MEI numa ocupação diferente da que você exerce pode parecer um atalho, mas traz riscos.
A seguir você vai entender por que a resposta costuma ser não, quais são os riscos do “jeitinho”, as alternativas mais comuns de formalização e as perguntas para levar ao contador.
Por que o personal costuma ficar fora do MEI
O Microempreendedor Individual é um regime simplificado, com uma lista de ocupações permitidas definida pelo Comitê Gestor do Simples Nacional. Essa lista é atualizada de tempos em tempos, com inclusões e exclusões.
A Educação Física é uma profissão regulamentada pela Lei 9.696/1998, e o exercício depende de registro no CREF. Atividades de profissões regulamentadas, em geral, não aparecem entre as ocupações do MEI. Por isso, na regra que vem sendo aplicada, o personal trainer não consegue se formalizar como MEI na própria atividade.
Como a lista muda, a verificação final é sua: consulte a lista de ocupações atualizada no Portal do Empreendedor, do governo federal, e confirme com um contador antes de qualquer decisão.
O risco de abrir MEI em outra ocupação
Uma prática que aparece com frequência é abrir o MEI numa ocupação parecida ou sem relação (comércio de artigos esportivos, por exemplo) e usar o CNPJ para receber pelas aulas e consultorias. Os riscos:
| Risco | O que pode acontecer |
|---|---|
| Atividade declarada diferente da exercida | Desenquadramento do MEI e cobrança de tributos pelo regime correto, com acréscimos |
| Nota fiscal com descrição errada | Problema na fiscalização do município e para quem recebeu a nota |
| Contratos com academias e empresas | A empresa contratante pode questionar ou recusar o CNPJ |
| Fiscalização profissional | O CNPJ não substitui o registro no CREF nem regulariza a atuação |
| Planejamento financeiro | Você calcula o custo como se fosse MEI e descobre depois que não era |
Antes de seguir o conselho do amigo, converse com um contador. O barato pode sair caro.
As alternativas mais comuns
Cada caso tem particularidades, e as regras tributárias mudam. A tabela abaixo é um mapa para a conversa com o contador, não uma recomendação.
| Formato | Como funciona, em linhas gerais | Quando costuma fazer sentido |
|---|---|---|
| Autônomo pessoa física | Você recebe no CPF e declara a renda. Recebimentos de pessoas físicas, em geral, são recolhidos mensalmente pelo carnê-leão | Início, poucos alunos, renda menor |
| Autônomo com inscrição no município | Além do CPF, você se cadastra como prestador de serviço autônomo na prefeitura, conforme a regra local | Quando precisa emitir documento para quem contrata |
| Empresa no Simples Nacional | Você abre uma empresa (por exemplo, sociedade limitada unipessoal) e recolhe tributos pelo Simples | Renda maior, contratos com academias e empresas, necessidade de nota fiscal |
| Empresa em outro regime | Lucro presumido ou outro, com apoio contábil | Casos específicos, definidos com o contador |
No Simples Nacional, a alíquota depende do faturamento e da forma como a atividade é enquadrada, e existem regras que relacionam a folha de pagamento (incluindo o pró-labore) com a receita. É exatamente o tipo de detalhe que muda o resultado e que só o contador consegue simular com os seus números.
Como comparar com números
Mesmo sem saber as alíquotas exatas, você pode montar a comparação com o contador usando o mesmo formato.
Exemplo de comparação (todos os percentuais e valores são hipotéticos, só para mostrar o formato da conta): Faturamento mensal: R$ 8.000. Cenário A, pessoa física: suponha que o imposto efetivo fique em 15% → 8.000 × 0,15 = R$ 1.200. Custo de contador: R$ 0 (você mesmo faz o carnê-leão). Total: R$ 1.200. Cenário B, empresa no Simples: suponha imposto efetivo de 8% → 8.000 × 0,08 = R$ 640. Contador: R$ 300. Total: R$ 940. Diferença: 1.200 - 940 = R$ 260 por mês a favor do cenário B, nesta hipótese. Os percentuais reais podem ser bem diferentes. Leve esse formato ao contador e peça a simulação com o seu faturamento.
O ponto do exemplo é o método: compare o custo total (imposto, contador, taxas, obrigações), não só o imposto.
Perguntas para levar ao contador
Copie e leve para a primeira conversa:
- A ocupação de personal trainer está na lista atual do MEI? Se não, quais são as minhas opções?
- Com o meu faturamento atual e previsto, quanto pago como pessoa física e quanto pagaria com empresa?
- Qual é o enquadramento da atividade no Simples e qual alíquota se aplica ao meu caso?
- Preciso de pró-labore? Quanto, e como isso afeta o imposto?
- Como fica o ISS na minha cidade?
- Preciso emitir nota fiscal para alunos pessoa física? E para academias?
- Como declarar o que recebo por meios de pagamento online (PIX, cartão)?
- O que muda se eu atender alunos de outros estados ou do exterior?
- Quanto custa manter a empresa por mês, incluindo contador e obrigações?
- A partir de qual faturamento vale rever o formato?
Organização que facilita a vida do contador
Independentemente do formato, o contador vai precisar saber quanto você recebeu, de quem e quando. Três hábitos ajudam:
- Separe a conta da consultoria da conta pessoal. Misturar é a principal fonte de confusão.
- Tenha o extrato de recebimentos por aluno, mês a mês.
- Formalize o serviço com contrato ou termo aceito, com valor e recorrência. Veja o que não pode faltar no contrato de consultoria online.
Se você está começando agora e ainda vai definir preço, formato e ferramentas, o guia de como montar uma consultoria online cobre a estrutura inteira. E para a forma de receber, veja o guia de link de pagamento para personal trainer.
Onde a Revo ajuda
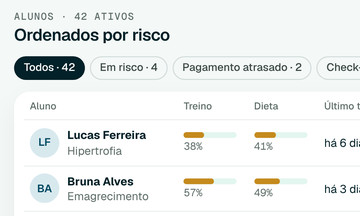
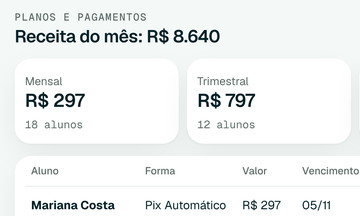
A Revo não resolve o enquadramento tributário, que é assunto para o contador, mas deixa o controle de recebimentos organizado. A cobrança recorrente por PIX ou cartão acontece todo mês sem você cobrar um por um, cada aluno aparece com status Em dia, Pendente ou Atrasado, e o Financeiro mostra saldo, extrato e próximos recebimentos. O saque é via PIX para a sua conta, o que facilita manter a conta da consultoria separada da pessoal. Na hora de conversar com o contador, você já tem o histórico pronto.
Resumo
- O MEI tem lista fechada de ocupações, e profissões regulamentadas costumam ficar de fora.
- Na regra que vem sendo aplicada, o personal trainer não se formaliza como MEI na própria atividade.
- Abrir MEI em outra ocupação traz risco de desenquadramento e de problemas com nota fiscal.
- As alternativas comuns são autônomo pessoa física ou empresa no Simples Nacional.
- Compare o custo total com o seu faturamento real, com simulação do contador.
- Separe as contas e mantenha o extrato de recebimentos organizado.